산 종목이 매수가 아래로 내려가는 동안 판단은 몇 분 안에 끝내야 합니다. 여기서 자르면 딱 돌아설 것 같고, 놔두면 더 내려갈 것 같습니다. 손절 폭을 얼마로 잡느냐가 이 순간에 정해집니다. 승률과 평균만 놓고는 무엇이 나은지 답이 나오지 않아, 손익비와 최악값과 잘린 뒤의 회복까지 함께 봤습니다.
손절 규칙 넷을 같은 종목에 적용했습니다
2026년 5월 27일부터 9월 1일까지 62거래일을 대상으로 했습니다. 매 거래일 거래대금 상위 20위 안에 든 종목을 오전 9시 30분에 매수했다고 가정했습니다. 사례는 1,100건입니다.
규칙은 넷입니다. 매수가보다 2% 아래로 내려가면 즉시 매도, 같은 방식으로 3% 아래와 5% 아래, 그리고 자르지 않고 종가까지 보유하는 것입니다. 같은 종목을 같은 가격에 사서 규칙만 바꿨으므로 차이는 전부 손절 폭에서 나옵니다.
거래대금 상위 20위로 범위를 정한 이유가 있습니다. 거래가 활발해 원하는 가격에 매도될 가능성이 높고, 매일 목록이 바뀌는 대형주라 오른 종목만 남는 문제가 생기지 않습니다.
승률만 보면 자르지 않은 경우가 낫습니다
| 손절 규칙 | 플러스로 끝난 비율 | 평균 |
|---|---|---|
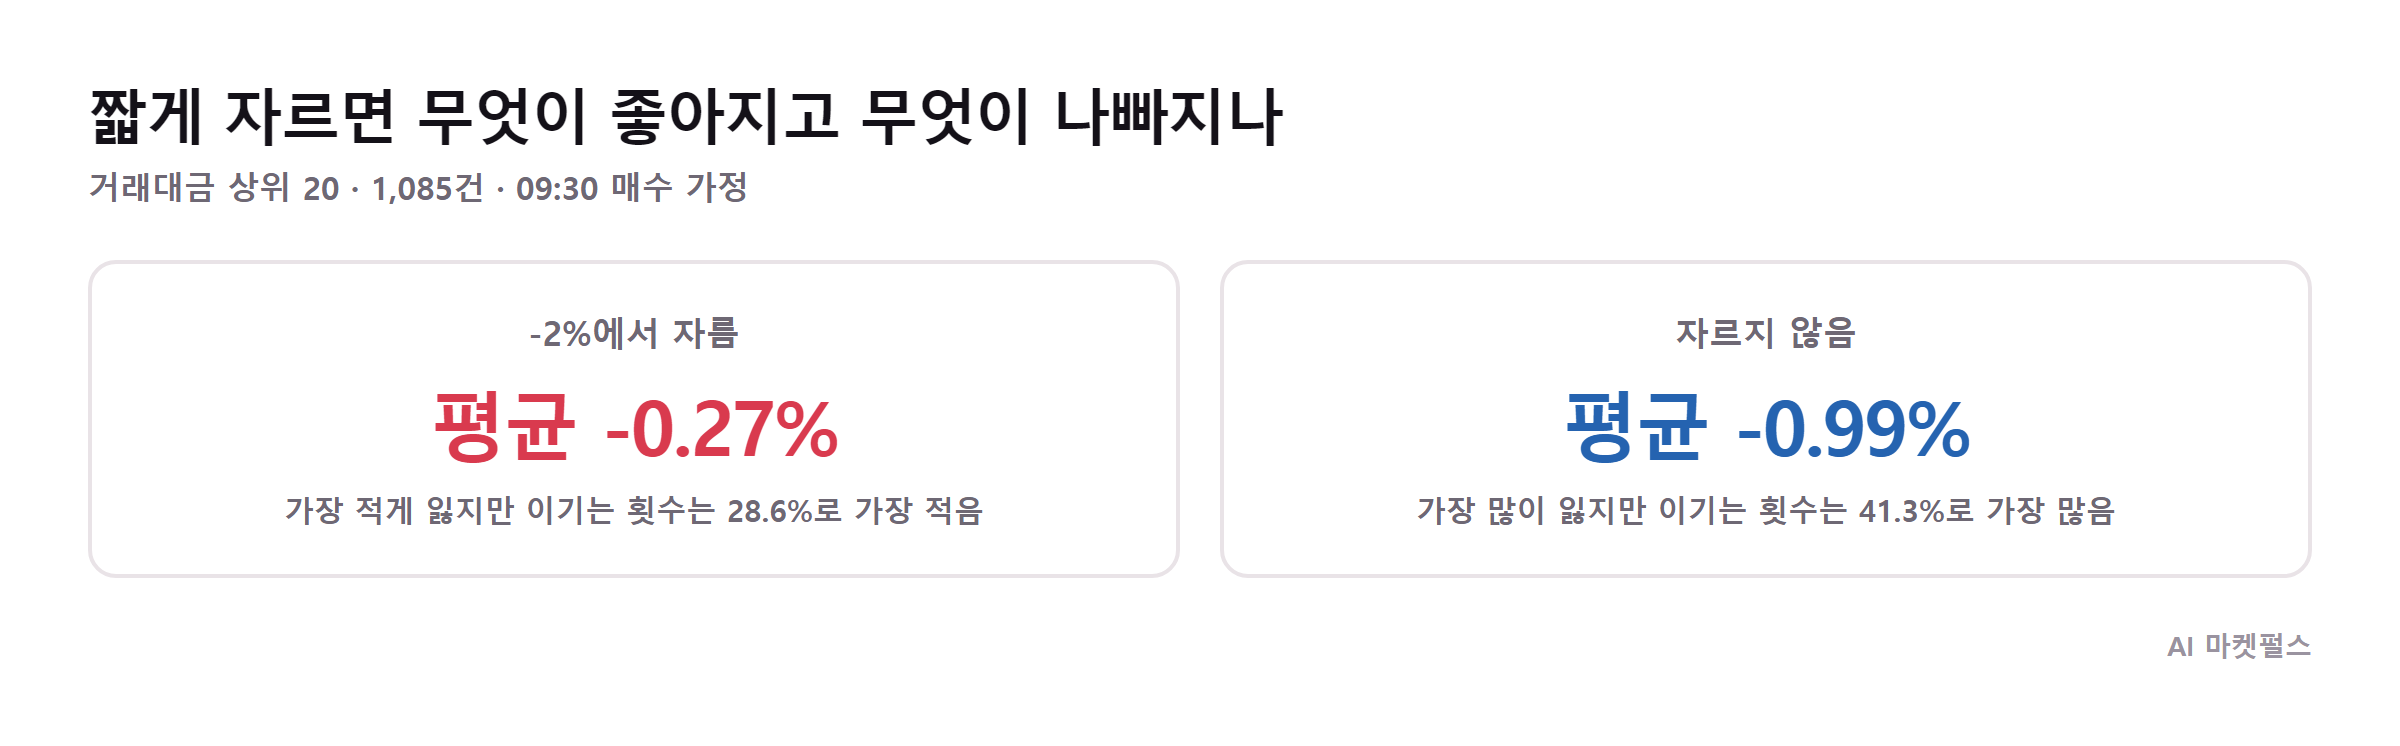
| -2%에서 자름 | 28.6% | -0.26% |
| -3%에서 자름 | 34.5% | -0.39% |
| -5%에서 자름 | 39.1% | -0.55% |
| 자르지 않고 종가까지 | 41.3% | -0.98% |
이기는 횟수는 자르지 않은 경우가 가장 많습니다. 2%에서 자르면 71.4%가 손실로 끝납니다. 여기까지만 보면 짧은 손절은 잘리기만 하는 규칙입니다.
결과를 나쁜 순서로 줄 세우면 다른 결과가 보입니다. -2%에서 자른 경우는 하위 25%까지 전부 -2.00%에서 멈춰 있습니다. 자르지 않은 경우는 하위 25%가 -3.25%, 하위 10%가 -6.53%까지 내려갑니다. 잘 풀린 사례는 상위 10%가 각각 +3.75%와 +4.63%로 큰 차이가 없습니다.
손익비를 넣으면 순서가 뒤집힙니다
이긴 경우와 진 경우의 크기를 따로 확인했습니다. 손익비는 이길 때 평균 이익을 질 때 평균 손실로 나눈 값입니다.
| 손절 규칙 | 이길 때 평균 | 질 때 평균 | 손익비 | 가장 나빴던 하루 |
|---|---|---|---|---|
| -2%에서 자름 | +3.57% | -1.81% | 1.97 | -2.00% |
| -3%에서 자름 | +3.41% | -2.41% | 1.42 | -3.00% |
| -5%에서 자름 | +3.38% | -3.08% | 1.09 | -5.00% |
| 자르지 않고 종가까지 | +3.30% | -4.01% | 0.82 | -55.27% |
이길 때 버는 폭은 네 규칙이 +3.30%에서 +3.57% 사이로 거의 같습니다. 달라지는 것은 질 때입니다. 자르지 않으면 질 때 평균 손실이 2% 손절의 두 배를 넘습니다. 손익비 차이는 전부 여기에서 나옵니다.
자르지 않은 경우에는 하루 만에 절반 넘게 잃은 사례가 들어 있습니다. 손절 규칙이 막아주는 것은 평균이 아니라 이런 한 건입니다.
잘렸는데 다시 올라간 경우는 얼마나 됩니까
짧게 자르는 규칙에는 비용이 따릅니다. 잘린 종목이 그날 안에 다시 올라가는 경우입니다. -2% 선에 닿은 680건 가운데 종가가 그 선 위로 올라온 경우가 303건(44.6%)이었습니다.
회복한 303건의 종가 중앙값은 -0.24%였습니다. 그중 플러스로 끝난 것은 45.5%입니다. 계산하면 680건 중 138건(20.3%)만이 자르지 않았을 때 실제로 이겼을 경우입니다.
나머지는 회복했어도 본전 부근이거나 여전히 손실로 끝났습니다. 손절이 아깝게 느껴지는 것은 값이 올라오는 장면까지만 보기 때문입니다. 그 뒤 종가까지 보면 대부분 이익이 되지 못했습니다.
매매 비용을 빼봤습니다
위 통계에는 매매 비용이 들어 있지 않습니다. 증권사 수수료와 거래세를 합쳐 왕복 약 0.2%로 잡고 빼봤습니다.
| 손절 규칙 | 비용 전 | 비용 후 |
|---|---|---|
| -2%에서 자름 | -0.26% | -0.46% |
| -5%에서 자름 | -0.55% | -0.75% |
| 자르지 않고 종가까지 | -0.98% | -1.18% |
손절 폭을 어떻게 잡아도 비용을 빼면 평균은 마이너스입니다. 이 매매 방식 자체가 평균으로는 돈을 벌지 못했습니다. 손절 규칙은 잃는 속도를 늦출 뿐입니다.
이 비교는 1,100건을 각각 한 번 사고 한 번 파는 조건이며, 손절 뒤 재매수는 넣지 않았습니다. 2% 규칙에서 680건이 손절선에 닿았어도 바뀌는 것은 청산 시점이고 왕복 거래 횟수는 같습니다. 그래서 모든 규칙에 같은 왕복 비용 가정 0.2%를 적용했습니다. 손절 뒤 재진입할 때 늘어나는 거래 횟수와 비용은 이 실험에 포함되지 않습니다.
이 조사에서 알 수 없는 것
매수 시점을 오전 9시 30분 하나로 고정했습니다. 손절선에 닿으면 그 가격에 정확히 팔린다고 가정했는데, 빠르게 밀리는 구간에서는 더 낮은 가격에 체결됩니다. 실제 성적은 표보다 나쁠 가능성이 있습니다.
수수료 0.2%도 증권사와 계좌에 따라 다릅니다. 거래세는 바뀌기도 합니다. 정확한 값은 각자 확인해야 합니다.
기간은 62거래일입니다. -55.27%처럼 극단적인 사례가 몇 건 들어 있는지에 따라 자르지 않는 경우의 평균이 크게 움직입니다. 다른 기간에서도 손익비 순서가 같은지는 따로 확인할 부분입니다.
이 통계가 나온 시장
시장 배경은 종목 표본과 별도로, 저장된 코스피 일봉의 확정 종가로 확인했습니다. 2026년 5월 27일부터 2026-09-01까지 67거래일 가운데 상승일은 39일(58.2%)이고, 일간 등락률의 산술평균은 -0.13%입니다.
이 기간 종가 최고치는 2026-06-22의 9,114.55, 최저치는 2026-07-30의 5,593.56입니다. 7월 등락률은 6월 말 종가와 7월 말 종가를 비교한 -22.2%입니다. 2026-09-01 종가 6,835.80는 기간 최고 종가보다 25.0% 낮았습니다. 장중 고가·저가와 구분해야 하며, 이 시장 배경만으로 개별 종목의 매매 성과가 설명되지는 않습니다.
맺음말
-3%에서 자른 경우의 손익비는 1.42, 자르지 않고 종가까지 들고 간 경우는 0.82였습니다. 좁게 자르면 플러스로 끝나는 비율은 28.6%까지 내려갑니다. 그런데도 성적이 나은 것은 질 때의 크기가 함께 줄어든 결과입니다.
정할 수 없는 것도 있습니다. 어느 폭이 각자에게 맞는지는 여기서 나오지 않습니다. 이 통계는 오전 9시 30분에 사서 그날 안에 끝내는 방식 하나만 재본 것이고, 손절선에 닿는 빈도는 매수 시각에 따라 달라집니다.
다음에 확인할 것은 매수 시점을 바꿔가며 같은 계산을 했을 때도 손익비 순서가 유지되는지입니다. 순서가 흔들리면 위 결론은 9시 30분에 매수하는 방식에만 해당하는 이야기가 됩니다.
표본의 -55.27%는 6월 29일 신규 상장 종목 져스텍의 09:30 관측가 39,150원과 15:30 관측가 17,510원을 비교한 값입니다. 개별 사례의 가격 변화이며 계좌 전체의 하루 손실률이 아닙니다. 저장된 확정 일봉 종가 17,530원과는 수집 시점 차이가 있습니다. 신규 상장일의 특수한 가격 범위가 섞인 표본임을 감안해야 합니다.
2026-09-12 정정: 원자료와 표·결론의 관계를 대조해 계산 기준과 해석을 보완했습니다. 지수 배경을 제시한 부분은 저장된 일봉 종가를 기준으로 다시 계산했습니다.