사려던 종목의 호가창을 열어 두고 지수 화면을 한 번 더 봅니다. 코스피가 파란색으로 돌아서 있으면 주문 버튼에서 손이 멈춥니다. 시장이 밀리는 날에 산 것이 그대로 손해로 남을 것 같기 때문입니다. 시장이 안 좋을 때는 쉬라는 말도 오래된 조언입니다. 그 조언이 실제 기록에서도 맞았는지 조사했습니다.
5,620건을 시점 단위로 나눴습니다
2026년 5월 27일부터 9월 2일까지 63거래일을 대상으로 했습니다. 매수 시점을 오전 9시 30분부터 오후 2시까지 여덟 개로 잡고, 각 시점마다 직전 30분 동안 코스피가 올랐는지 내렸는지로 나눴습니다. 변화가 0.3%포인트 안쪽인 구간은 뺐습니다. 사례는 5,620건입니다.
날짜가 아니라 시점 단위로 나눈 것이 이 조사의 특징입니다. 크게 오른 날에도 중간에 내려오는 구간이 있고, 크게 빠진 날에도 올라가는 구간이 있습니다. 하루를 통째로 좋은 날과 나쁜 날로 묶으면 그 안의 오르내림이 사라집니다. 실제로 주문을 넣는 순간은 하루가 아니라 그 오르내림 중 한 지점입니다.
내려올 때 산 경우가 정말 불리했습니까
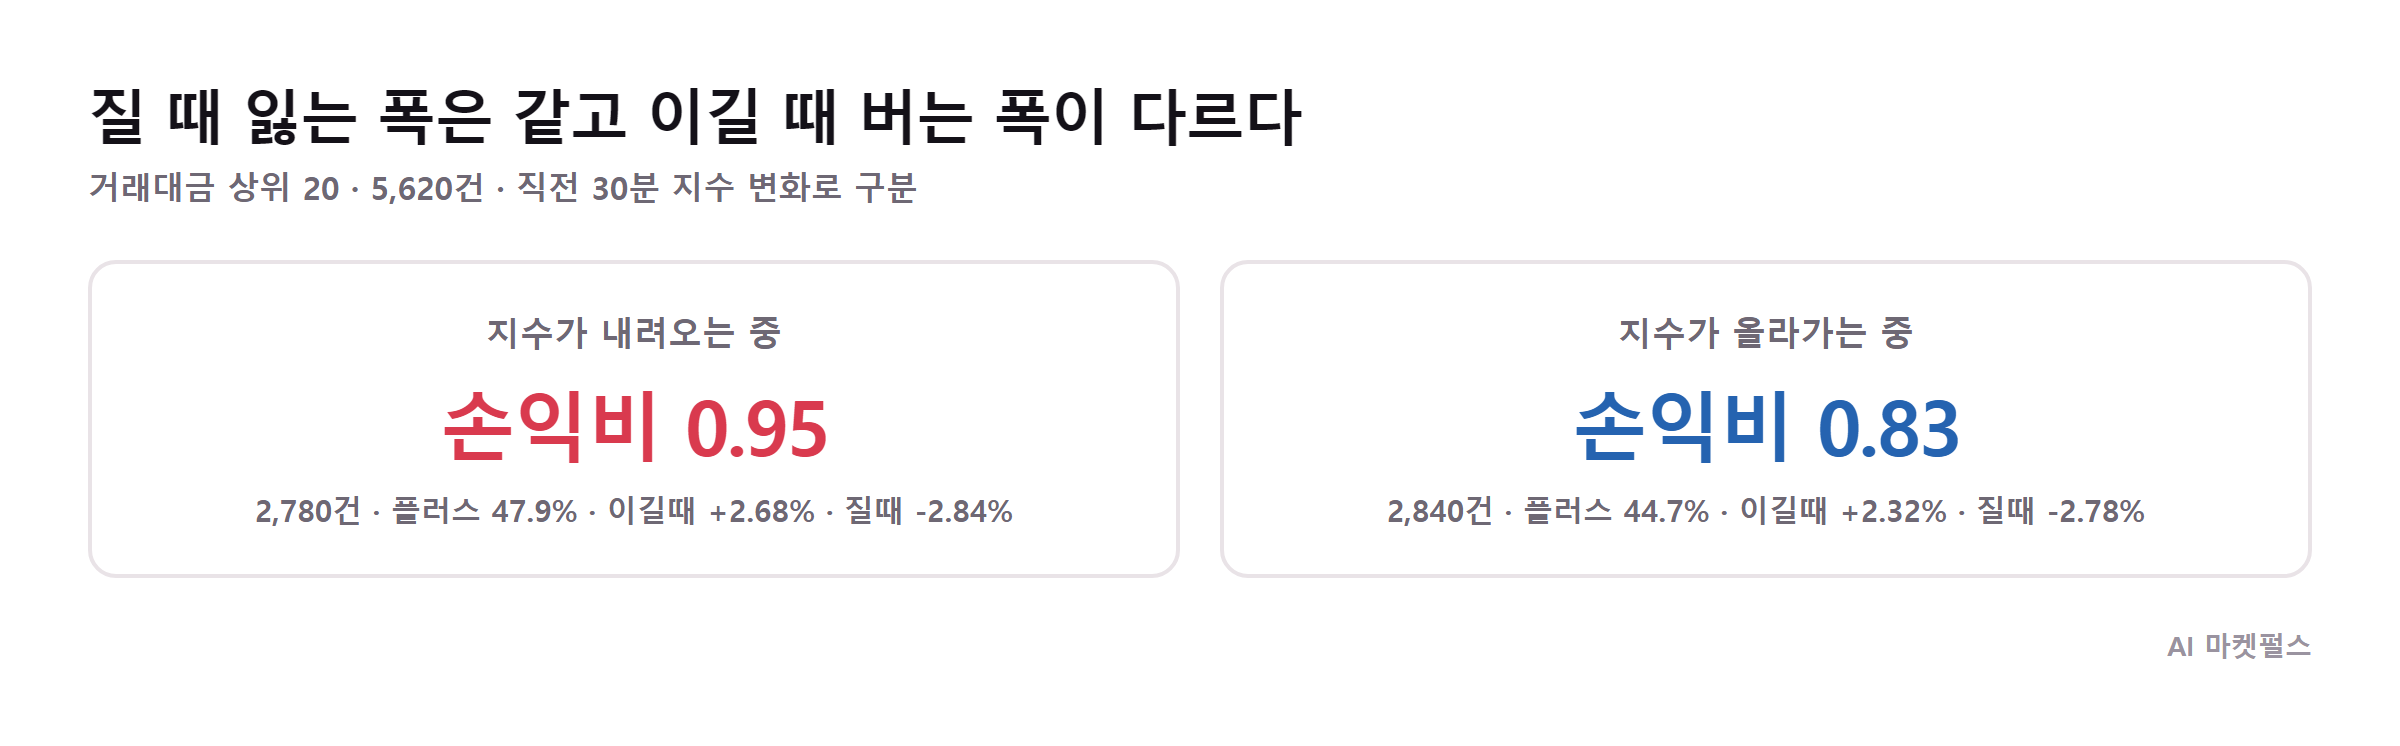
| 살 때 지수가 | 사례 | 종가까지 플러스 | 손익비 | 이길 때 | 질 때 |
|---|---|---|---|---|---|
| 내려오는 중 | 2,780건 | 47.9% | 0.95 | +2.68% | -2.84% |
| 올라가는 중 | 2,840건 | 44.7% | 0.83 | +2.32% | -2.78% |
플러스로 끝난 비율은 내려오는 중에 산 경우가 3.2%포인트 높았습니다. 질 때 잃는 폭은 두 경우가 거의 같았고, 차이는 이길 때 버는 폭에서만 났습니다.
내려오는 동안에는 같은 종목을 더 싼 값에 삽니다. 올라가는 중에 사면 이미 오른 값을 치릅니다. 이 조사로 확인되는 것은 두 값의 차이까지이고 그 원인까지는 아니지만, 이길 때의 폭에서만 차이가 났다는 점은 사는 가격을 가리킵니다.
다만 이 정도 차이로 지수 방향이 결과를 정한다고 말하기는 어렵습니다. 두 경우 모두 플러스로 끝난 비율이 절반에 못 미쳤다는 점도 함께 봐야 합니다.
두 경우 모두 손익비가 1을 넘지 못했습니다
손익비는 어느 구간도 1보다 작습니다. 이길 때 버는 것보다 질 때 잃는 것이 컸다는 뜻입니다. 가장 나빴던 하루는 두 경우 모두 -52%대로 거의 같았습니다. 최악의 사례에서는 지수가 어느 방향으로 가고 있었는지가 아무 차이도 만들지 못했습니다.
표본 수는 두 경우가 거의 같습니다. 조사 기간 동안 지수가 내려오는 구간과 올라가는 구간이 비슷한 양으로 있었다는 뜻입니다. 어느 한쪽이 특정 시기에 몰려 나온 값은 아닙니다.
내려올 때 사는 편이 낫다는 결론이 아닙니다. 이 기록으로 확인된 것은 내려올 때 산다고 해서 특별히 불리하지는 않았다는 것입니다.
더 큰 차이는 언제 파느냐에 있습니다
같은 자료에서 다른 값을 봤습니다. 두 경우 모두 장중에 한 번이라도 매수한 값 위로 올라간 비율이 84% 안팎인데, 종가까지 들고 있으면 플러스로 끝난 비율이 45% 안팎으로 내려갑니다. 사고 나서 오른 적이 있었던 매매가 대부분인데, 그 상태로 장을 마치는 경우는 절반이 안 됩니다.
언제 사느냐로 벌어지는 차이는 3.2%포인트입니다. 장중에 오른 적이 있느냐와 종가에 플러스로 끝나느냐의 차이는 40%포인트에 가깝습니다. 무엇을 먼저 손볼지는 이 두 값의 크기가 알려줍니다.
매수 시각으로도 나눠 봤습니다. 09시 30분에 사면 플러스 40.5%에 손익비 0.83이고, 13시 30분에 사면 45.8%에 0.98입니다. 시각을 어디로 옮겨도 손익비는 0.83에서 0.98 사이에 머물렀습니다. 사는 시각을 바꾸는 것으로는 이 범위를 벗어나지 못했습니다.
여기까지가 이 조사가 본 범위입니다
매수 시점을 여덟 개로 고정했고 30분이라는 기준도 임의로 정했습니다. 10분이나 60분으로 바꾸면 같은 순간이 다른 방향으로 분류됩니다. 거래대금 상위 20위만 대상으로 했다는 점도 함께 봐야 합니다. 거래가 적은 종목은 지수 방향에 더 크게 흔들릴 가능성이 있습니다.
이 기간에는 지수가 크게 빠졌다가 다시 오른 구간이 여러 번 있었습니다. 계속 내려가기만 하는 시기였다면 내려올 때 산 경우의 성적이 달랐을 수 있습니다.
매매 비용도 빠져 있습니다. 증권사 수수료와 거래세를 합쳐 왕복 약 0.2%로 잡으면 두 경우의 평균이 모두 그만큼 내려갑니다. 손익비가 이미 1보다 작은 값이라, 비용을 넣으면 두 경우의 격차보다 수준 자체가 문제가 됩니다.
이 통계가 나온 시장
시장 배경은 종목 표본과 별도로, 저장된 코스피 일봉의 확정 종가로 확인했습니다. 2026년 5월 27일부터 2026-09-02까지 68거래일 가운데 상승일은 39일(57.4%)이고, 일간 등락률의 산술평균은 -0.19%입니다.
이 기간 종가 최고치는 2026-06-22의 9,114.55, 최저치는 2026-07-30의 5,593.56입니다. 7월 등락률은 6월 말 종가와 7월 말 종가를 비교한 -22.2%입니다. 2026-09-02 종가 6,562.72는 기간 최고 종가보다 28.0% 낮았습니다. 장중 고가·저가와 구분해야 하며, 이 시장 배경만으로 개별 종목의 매매 성과가 설명되지는 않습니다.
맺음말
지수가 내려오는 중에 산 경우는 종가까지 플러스가 47.9%, 손익비 0.95였고, 올라가는 중에 산 경우는 44.7%에 0.83이었습니다. 내려올 때가 조금 나았지만 두 값 모두 손익비 1에 못 미칩니다. 지수 방향은 매수를 막을 조건도, 매수를 부를 조건도 되지 못했습니다.
다음에 확인할 것은 지수가 내려온 폭의 크기별로 나눴을 때의 결과입니다. 이번 조사에서는 방향만 봤고 크기는 구분하지 않았습니다. 0.3%포인트 내려온 구간과 2%포인트 내려온 구간이 한 덩어리로 묶여 있는데, 둘의 성격이 같다고 볼 근거는 이 자료에 없습니다.
한 가지 더 조심할 것이 있습니다. 이 조사는 지수가 어느 방향으로 가는 중인지만 봤고, 그 종목이 지수와 같이 움직였는지는 보지 않았습니다. 지수와 다른 방향으로 움직이는 종목이라면 이 구분 자체가 의미를 잃습니다.
2026-09-12 정정: 원자료와 표·결론의 관계를 대조해 계산 기준과 해석을 보완했습니다. 지수 배경을 제시한 부분은 저장된 일봉 종가를 기준으로 다시 계산했습니다.