외국인 순매수 의미로 가장 널리 쓰이는 설명은 간단합니다. 외국인이 사면 시장이 좋다는 것입니다. 그 설명이 맞다면 두 가지가 함께 나타나야 합니다. 외국인이 산 날에는 크게 오르는 종목이 많아야 하고, 그날 종목을 골라 샀을 때 결과도 나아야 합니다.
이 둘은 같은 말이 아닙니다. 크게 오른 종목이 늘어난 날에도 내가 고른 종목만 제자리인 경우가 있습니다. 그래서 급등 종목이 몇 개나 나왔는지와 그날 매매가 어떻게 끝났는지를 따로 조사했습니다.
외국인 수급으로 날을 나눈 기준
코스닥 외국인 현물 순매수를 기준으로 날을 나눴습니다. 급등은 그날 종가가 20% 이상 오른 종목으로 잡고, 그런 종목이 하루에 몇 개나 나왔는지를 확인했습니다. 시장에 자금이 활발히 들어오면 강하게 오르는 종목이 늘어난다는 전제입니다.
여기에 방향뿐 아니라 전날과의 연속성을 함께 봤습니다. 전날 순매도에서 당일 순매수로 바뀐 날과, 전날에 이어 계속 사는 날은 성격이 다를 수 있습니다. 앞의 것을 매수 전환, 뒤의 것을 매수 유지로 부르겠습니다. 순매도일도 같은 방식으로 둘로 나눴습니다. 대상 기간은 2026년 5월 27일부터 8월 20일까지입니다.
순매수일과 순매도일의 급등 종목 수
방향으로만 나누면 다음과 같습니다.
| 구분 | 일수 | 20% 이상 상승 종목 | 코스닥 지수 |
|---|---|---|---|
| 순매수일 | 21일 | 19.1개 | +0.12% |
| 순매도일 | 34일 | 15.9개 | -0.59% |
순매수일의 급등 종목이 더 많았습니다. 방향은 예상과 맞지만 하루 3.2개 차이입니다. 지수 등락률도 순매수일이 겨우 플러스에 걸쳐 있습니다. 외국인이 샀다는 사실 하나로 그날 시장이 뜨거웠는지 가늠하기에는 간격이 좁습니다.
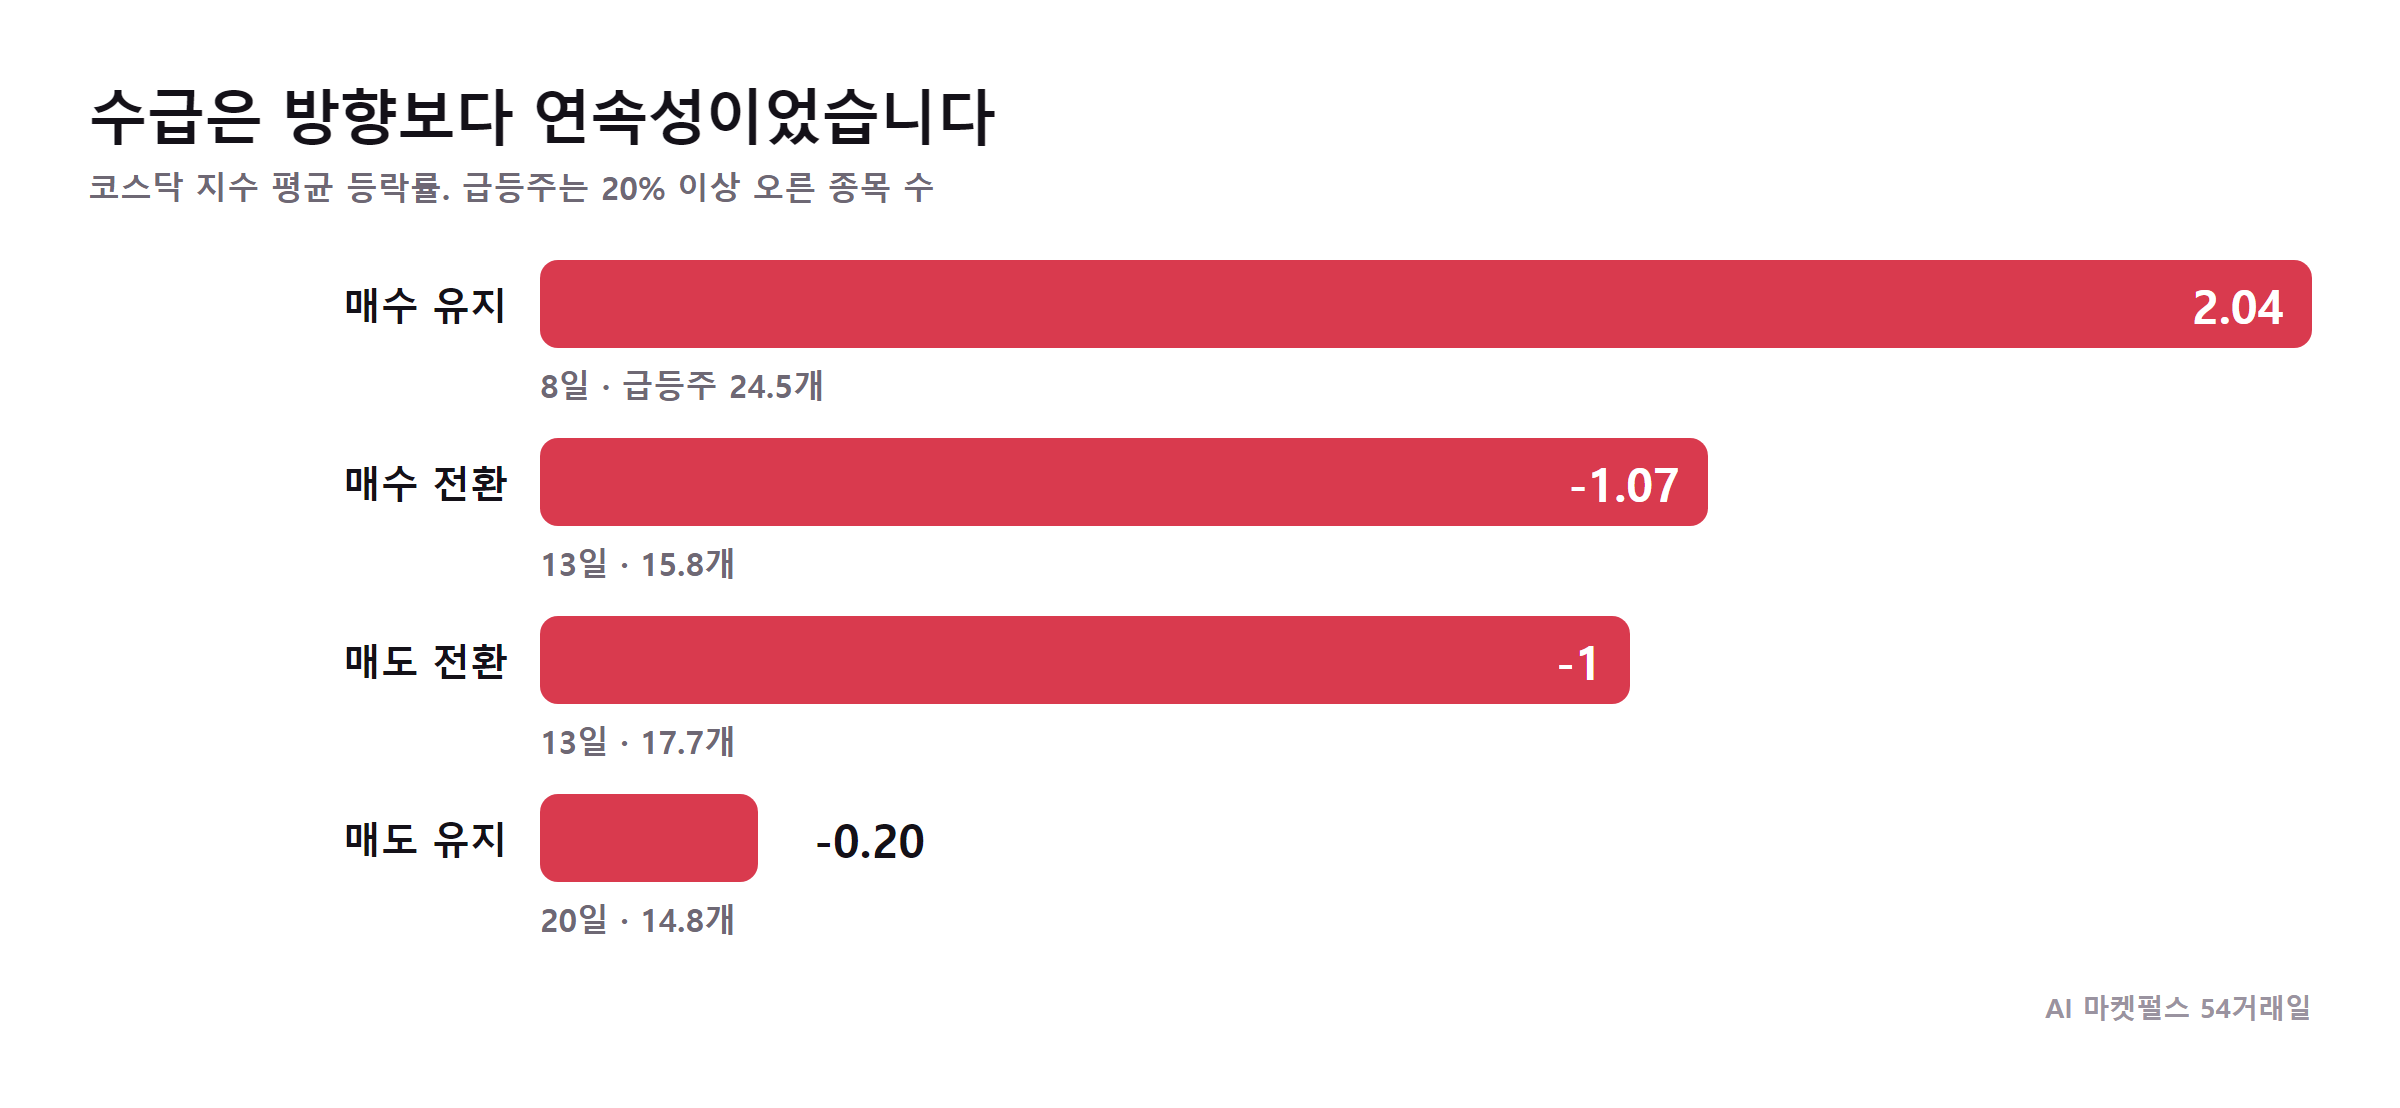
연속성으로 나누면 차이가 커집니다
| 수급 유형 | 일수 | 20% 이상 상승 종목 | 코스닥 지수 |
|---|---|---|---|
| 매수 유지 | 8일 | 24.5개 | +2.04% |
| 매도 전환 | 13일 | 17.7개 | -1.00% |
| 매수 전환 | 13일 | 15.8개 | -1.07% |
| 매도 유지 | 20일 | 14.8개 | -0.20% |
매수가 이틀 이상 이어진 날의 코스닥 지수는 +2.04%였습니다. 하루만 매수로 바뀐 날은 -1.07%였습니다.
같은 순매수인데 지수가 반대 방향으로 움직였습니다. 급등 종목 수도 9개 가까이 차이가 납니다. 내리던 시장에서 외국인이 하루 매수로 돌아선 것은 싼값에 사들인 결과일 수 있어서, 그날 지수가 오른다는 보장이 없습니다. 매수가 며칠 이어지는 상황은 자금 유입이 끊기지 않았다는 뜻입니다.
그날 산 종목은 실제로 올랐습니까
급등 종목이 늘어나는 것과 내가 고른 종목이 오르는 것은 다릅니다. 그래서 외국인 수급으로 날을 나눈 다음, 그날 종목을 샀다면 어떻게 됐을지를 계산했습니다.
매매 방식은 하나로 고정해 놓고 계산했습니다. 그날 09시 30분에 거래대금이 가장 많던 20종목을 사서 종가까지 들고 있었다고 놓았습니다. 이 절은 앞의 조사보다 기록을 며칠 늘려 8월 25일까지 57거래일을 대상으로 했고, 1,134건이 나왔습니다.
| 구분 | 표본 | 플러스 | 손익비 | 중앙값 |
|---|---|---|---|---|
| 외국인 순매수일 | 417건 | 35.7% | 0.90 | -0.91% |
| 외국인 순매도일 | 717건 | 42.7% | 0.81 | -0.47% |
플러스로 끝난 비율은 순매도일이 42.7%로 오히려 높았습니다. 손익비는 순매수일이 조금 앞서지만 두 집단 모두 1을 밑돕니다. 순매수일은 이길 때 +3.26%를 벌고 질 때 -3.64%를 잃었으며, 순매도일은 +3.59%와 -4.46%였습니다.
하위 10%는 순매수일 -6.90%, 순매도일 -7.57%였고, 최악의 개별 사례는 각각 -27.99%와 -55.27%였습니다. 이 표에서는 순매수일의 두 손실 지표가 덜 나빴습니다. 다만 이것으로 앞으로 큰 손실을 피할 수 있다는 결론을 낼 수는 없습니다.
차이가 더 컸던 것은 오른 종목 비율입니다
같은 기록을 코스피에서 오른 종목의 비율로 다시 나누면 결과가 달라집니다. 오른 종목이 40%에 못 미친 날 536건은 플러스 31.9%, 손익비 0.72, 중앙값 -1.63%였습니다. 70%를 넘은 날 280건은 플러스 52.5%, 손익비 1.16, 중앙값 +0.16%였습니다.
상승 종목 비율로 나눈 두 집단의 플러스 비율 차이는 20.6%포인트로, 외국인 수급 부호에 따른 7.0%포인트 차이보다 컸습니다. 이는 같은 날의 결과를 사후 분류한 연관성입니다. 시장 확산도가 매매 성패의 원인이었다거나 아침에 그날 결과를 알 수 있었다는 뜻은 아닙니다.
이 조사가 답하지 못하는 것
가장 뚜렷한 값을 보인 매수 유지가 8일뿐입니다. 그중 며칠의 큰 상승이 평균을 끌어올렸을 가능성을 배제할 수 없어서, 이 8일의 평균을 규칙으로 삼기에는 이릅니다.
인과 관계도 가려지지 않습니다. 외국인이 매수해서 지수가 오른 것인지, 지수가 오르는 상황이라 외국인이 계속 매수한 것인지 이 자료로는 구분되지 않습니다. 같은 날의 두 값을 나란히 놓고 비교했을 뿐입니다. 순매수 금액의 크기도 반영하지 않았습니다. 부호만 같으면 소액 순매수와 대규모 순매수가 한 집단에 들어 있습니다.
이 통계가 나온 시장
시장 배경은 종목 표본과 별도로, 저장된 코스피 일봉의 확정 종가로 확인했습니다. 2026년 5월 27일부터 2026-08-25까지 62거래일 가운데 상승일은 35일(56.5%)이고, 일간 등락률의 산술평균은 -0.16%입니다.
이 기간 종가 최고치는 2026-06-22의 9,114.55, 최저치는 2026-07-30의 5,593.56입니다. 7월 등락률은 6월 말 종가와 7월 말 종가를 비교한 -22.2%입니다. 2026-08-25 종가 6,742.74는 기간 최고 종가보다 26.0% 낮았습니다. 장중 고가·저가와 구분해야 하며, 이 시장 배경만으로 개별 종목의 매매 성과가 설명되지는 않습니다.
맺음말
외국인이 순매수한 날에 산 종목이 플러스로 끝난 비율은 35.7%로, 순매도일 42.7%보다 오히려 낮았습니다. 20% 넘게 오른 종목은 순매수일에 하루 19.1개로 더 많았는데도 그렇습니다. 급등 종목이 많은 것과 내가 산 종목이 오르는 것은 다른 이야기였습니다. 외국인 순매수라는 부호 하나만 보고 그날 주문을 늘릴 근거는 나오지 않았습니다.
남는 질문은 앞 절에 적은 그대로입니다. 8일짜리 집단의 평균으로는 규칙을 만들 수 없고, 외국인이 사서 지수가 오른 것인지도 이 자료로는 가려지지 않습니다. 이어서 확인할 것은 외국인이 산 종목과 그날 실제로 오른 종목이 겹치는지입니다. 급등 종목이 늘었다는 것과 외국인이 그 종목을 샀다는 것은 다른 이야기입니다.
* 본문의 모든 수치는 AI 마켓펄스가 직접 조사한 결과입니다. 외부 자료를 인용하지 않았습니다.
표본의 -55.27%는 6월 29일 신규 상장 종목 져스텍의 09:30 관측가 39,150원과 15:30 관측가 17,510원을 비교한 값입니다. 개별 사례의 가격 변화이며 계좌 전체의 하루 손실률이 아닙니다. 저장된 확정 일봉 종가 17,530원과는 수집 시점 차이가 있습니다. 신규 상장일의 특수한 가격 범위가 섞인 표본임을 감안해야 합니다.
2026-09-12 정정: 원자료와 표·결론의 관계를 대조해 계산 기준과 해석을 보완했습니다. 지수 배경을 제시한 부분은 저장된 일봉 종가를 기준으로 다시 계산했습니다.