창신메모리 발표 다음 날의 반도체주
창신메모리가 차세대 D램 기술에서 진전을 이뤘고 연말까지 서버용 제품을 내놓겠다는 소식은 일요일인 10월 11일 아침부터 국내에 전해졌습니다. 다음 날인 12일 코스닥은 5% 가까이 빠졌고, 삼성전자와 SK하이닉스도 함께 밀렸습니다. 그날 밤 뉴욕에서는 마이크론이 3.9% 내렸습니다.
13일에는 하락이 반도체 대형주에 몰렸습니다. 삼성전자는 7.4%, SK하이닉스는 10.1% 내린 채 장을 마쳤고, 두 종목의 비중이 큰 코스피는 5% 넘게 밀리며 매도 사이드카가 걸렸습니다. 코스닥 지수는 2% 넘게 빠지지 않았지만, 코스닥에서도 내린 종목이 오른 종목의 세 배쯤이었습니다. 코스피는 두 종목이 빠지면 함께 빠지므로, 이 글은 나머지 시장까지 빠졌는지를 코스닥 지수 종가로 가릅니다. 삼성전자나 SK하이닉스가 하루 5% 넘게 빠지고 코스닥 지수는 종가로 2% 넘게 빠지지 않은 날을 반도체만 크게 빠진 날이라고 부르고, 두 종목이 같은 날 함께 빠지면 두 건으로 셉니다.
창신메모리가 연말까지 내놓겠다고 한 D램
창신메모리(CXMT)는 중국 반도체 자립을 이끄는 D램 회사로, 그동안 가전제품용 D램에 집중해 왔습니다. 연합뉴스에 따르면 차오칸위 총재는 연말까지 4F²라는 구조를 쓴 서버용 D램 모듈(DDR5 RDIMM)을 내놓겠다고 밝혔습니다. 4F²는 메모리 한 칸이 차지하는 면적을 줄여 같은 넓이에 더 많은 칸을 넣는 설계로, 지금 업계의 주류인 6F²의 다음 단계로 꼽힙니다. 같은 넓이에 더 많이 담으면 만드는 비용을 낮출 수 있습니다.
뉴스핌은 원가를 낮춘 중국산 서버용 D램이 대량으로 공급되면 미국·한국 업체가 이끌어 온 AI 서버용 메모리의 이익률이 낮아질 수 있다는 것이 투자자들의 계산이라고 전했습니다(뉴스핌). 중국 매체들도 이번 발표를 삼성전자·SK하이닉스·마이크론이 나눠 온 서버용 메모리 시장에 들어오려는 시도로 해석했습니다. 창신메모리는 7월 상장으로 큰 자금을 모았고 8월에는 차세대 모바일 D램(LPDDR6)의 양산을 공식화했으며(연합뉴스), 연말까지 생산능력도 더 늘어날 것으로 전망됩니다(글로벌이코노믹).
삼성전자와 SK하이닉스는 뒤처졌을까
일정만 놓고 보면 창신메모리가 앞서 보입니다. 삼성전자는 같은 구조의 D램 개발을 올해 안에 마치고 내년 품질 시험을 거쳐 2028년 양산을 목표로 하는 것으로 전해지고, SK하이닉스는 지난해 관련 로드맵을 공개했습니다(연합뉴스). 다만 창신메모리가 말한 연말은 제품을 내놓겠다는 시점이고 삼성전자의 2028년은 대량 생산 목표라, 두 일정은 같은 단계가 아닙니다.
해외 매체의 평가는 엇갈렸습니다. 주목할 만한 진전으로 본 매체도 있었지만, 독일 IT 매체 이고르스랩 등은 발표한 일정이 검증된 양산을 뜻하지 않고 수율과 고객사 채택이 공개되지 않았다는 점을 짚었습니다. 국내 업계에서는 제품이 나와도 서버 고객사의 인증을 거쳐 대량으로 공급하기까지 시간이 걸린다는 시각이 지배적이었습니다. 한 업계 관계자는 4F²는 국내 업체들도 이미 개발하고 청사진을 보여 준 기술이라 뒤처져 있지 않고, 제조 원가와 시장성을 보며 제품화 시점을 조율하고 있다고 말했습니다(글로벌이코노믹).
미국 증시와 미국 정치권의 움직임
10월 12일 뉴욕에서는 앞에서 본 마이크론과 함께 필라델피아 반도체지수도 밀렸습니다. 뉴스핌은 이 하락을 창신메모리 발표와 연결해 전하면서, 일론 머스크가 같은 날 X에 「중국이 제품 제조법을 터득하면 대량생산 능력이 세계 나머지 지역을 합친 것보다 큰 경우가 많다」고 썼다고 보도했습니다. 다만 머스크는 HBM처럼 연산용 칩과 결합하는 첨단 메모리는 중국이 따라잡기 더 어렵다고 봤고, 뉴스핌은 이를 중국의 위협이 범용 D램에 집중되고 첨단 제품에서는 기존 업체의 기술 우위가 당분간 유지될 수 있다는 진단으로 풀었습니다(뉴스핌). 마이크론은 이번 소식이 나오기 전인 10월 8일에도 크게 빠져, 하락이 이번 소식 하나로 시작된 것은 아니었습니다.
미국 정치권의 견제도 이번 발표 전부터 이어져 왔습니다. 중국 반도체 회사들이 미국의 수출 통제 대상에서 빠져 있던 액침 DUV 노광 장비(반도체 회로를 새기는 장비)를 대거 사들였다는 보고서가 나왔고, 미국 의회에서는 중국 안의 장비 판매와 유지보수까지 막는 법안을 처리하라는 압박이 커지고 있습니다(디지털데일리, 10월 4일). 이런 움직임이 삼성전자와 SK하이닉스에 어떻게 작용할지는 아직 가늠하기 어렵습니다.
반도체만 크게 빠진 다음 날 산 경우
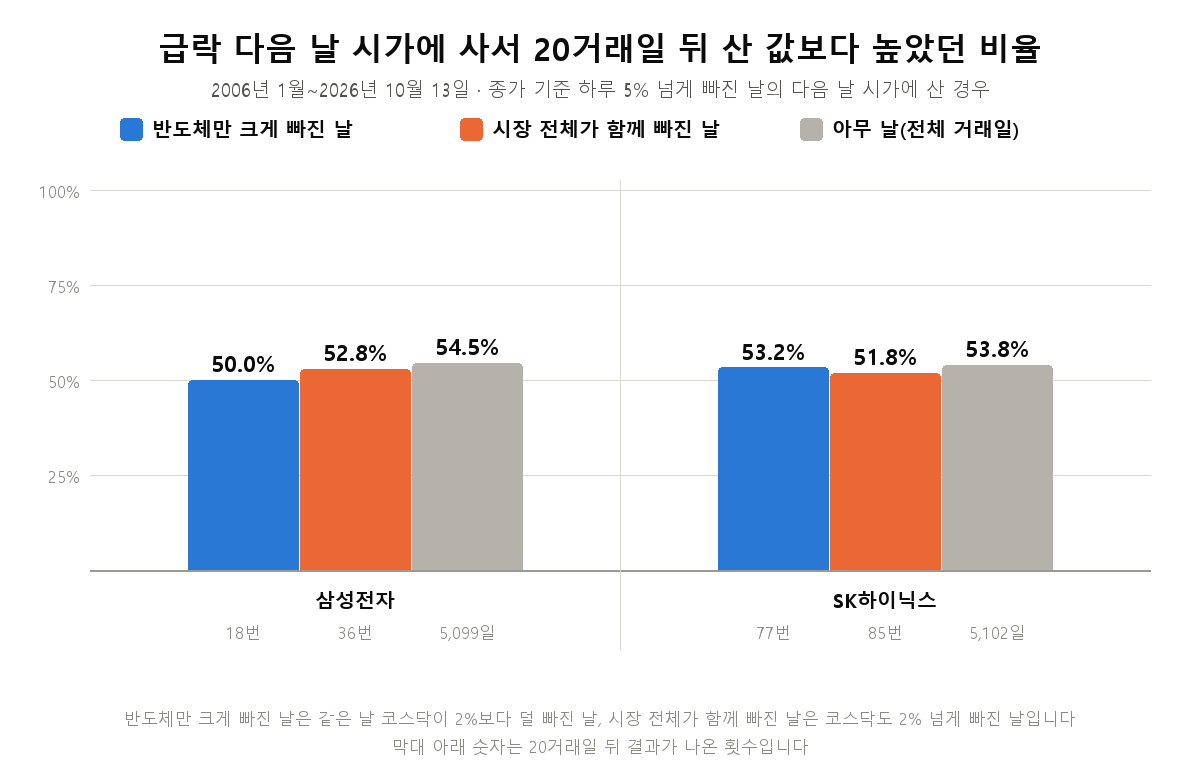
2006년부터 2026년 10월 13일까지 이런 날은 종목별로 100건이었고, 그 가운데 5분의 4가 SK하이닉스였습니다. 그다음 날 시가에 샀다고 보고 20거래일(약 한 달) 뒤 종가와 견줬습니다.
결과는 아무 날이나 산 경우와 비슷했습니다. 20거래일이 지난 95건 가운데 52.6%가 산 값보다 높았고, 두 종목을 아무 날에나 다음 날 시가에 사서 20거래일 들고 간 경우는 54.1%였습니다. 급락이 며칠 이어지면 같은 반등이 결과에 여러 번 들어가므로, 한 달 안에 이어진 급락을 하나로 묶어 보면 49번이었고 이때도 결과는 비슷했습니다. 금융위기로 급락이 몰렸던 2008~2009년을 빼고 2010년 이후만 봐도 마찬가지였고, 급락이 있었던 해의 그 종목 평소 성적과 견주면 오히려 조금 낮았습니다. 삼성전자만 따로 보면 산 값보다 높았던 경우가 절반으로, 삼성전자를 아무 날에나 산 경우와 비슷했습니다.
크게 빠진 다음 날 산다고 해서 한 달 뒤 결과가 평소보다 나아지지는 않았습니다. 이미 들고 있는 사람에게도 같은 결과입니다. 한 달 들고 간 경우가 다음 날 시가에 판 경우보다 나았던 것도 같은 95건 가운데 52.6%였습니다.
산 뒤에 더 밀린 폭과 다른 급락일
한 달 뒤 결과가 평소와 비슷했다고 해서 그 사이가 조용했던 것은 아닙니다. 다음 날 시가에 산 경우의 절반은 한 달 안에 산 값보다 6% 가까이, 또는 그보다 더 낮은 종가를 한 번은 봤습니다. 아무 날에나 산 경우에는 이 폭이 4% 남짓이었고, 2010년 이후만 보면 차이가 더 작았습니다. 두 경우 모두 대부분 한 번은 산 값 아래로 내려갔습니다.
시장 전체가 함께 빠진 날과 견줘도 결과는 비슷했습니다. 코스닥 지수까지 2% 넘게 빠진 날 다음 날 산 경우도 20거래일 뒤 산 값보다 높았던 비율이 거의 같았습니다. 오늘처럼 하락 폭이 더 컸던 날만 보면 결과가 좋아 보이지만, 그 가운데 여럿은 올해 8월이나 2008년 말처럼 한 달 안에 거듭 나온 급락이라 같은 반등이 결과에 여러 번 들어갔습니다. 이어진 급락을 하나로 묶으면 평소와 비슷했습니다.
D램 가격 전망과 삼성전자 실적
메모리 가격(램값)에 대해서는 4분기에도 오를 것이라는 전망이 나와 있습니다. KB증권은 10월 2일 시장조사업체 트렌드포스를 인용해 4분기 범용 D램 가격이 전 분기보다 두 자릿수 오를 것으로 내다봤고, 2027~2028년에는 공급이 수요를 올해보다 더 따라가지 못할 것으로 봤습니다(연합뉴스). 삼성전자는 10월 8일 3분기 영업이익이 107조4천억원이라고 잠정 발표했습니다. 국내 기업 가운데 처음으로 분기 영업이익이 100조원을 넘었습니다(연합뉴스).
걸림돌도 있습니다. 시장조사업체 IDC는 3분기 세계 PC 출하량이 1년 전보다 5분의 1가량 줄었다고 발표했고, 메모리 가격 상승이 수요를 누른 것을 원인 가운데 하나로 들었습니다(지디넷코리아). KB증권의 전망은 창신메모리가 이번 계획을 밝히기 전인 10월 2일에 나왔습니다. 창신메모리의 새 서버용 제품은 빨라야 올해 말에 나오고, 그것이 이 흐름을 바꿀지는 이 글의 자료로 알 수 없습니다.
올해 반도체주가 지나온 길
올해 두 종목은 크게 오른 뒤 크게 내렸습니다. 지금 주가는 연초보다는 여전히 높지만, 6월 고점과 견주면 삼성전자는 3분의 1 넘게, SK하이닉스는 절반 넘게 내려와 있습니다. 코스피도 6월 22일 9,114에서 6,035로 내려왔습니다.
하루 5% 넘게 빠지는 날도 올해에 몰렸습니다. 올해 두 종목은 약 6거래일에 한 번꼴로 5% 넘게 빠졌습니다. 이어진 급락을 하나로 묶으면 올해는 네 번이고 그 가운데 한 달이 지난 것은 세 번뿐이라, 올해 사례는 결론을 내는 데 쓰지 않고 따로 확인했습니다(앞의 결과에는 올해도 들어 있습니다). 올해 반도체만 빠진 날 다음 날 산 경우의 한 달 뒤 결과는 올해 아무 날에나 산 경우보다 낮았습니다. 급락이 이렇게 잦은 장에서 2006~2025년의 결과가 그대로 통할지는 알 수 없습니다.
맺음말
삼성전자나 SK하이닉스가 하루 5% 넘게 빠지고 코스닥 지수는 2% 넘게 빠지지 않은 날, 다음 날 시가에 산 경우 20거래일 뒤 결과는 아무 날이나 산 경우와 비슷했습니다(산 값보다 높았던 경우 52.6% 대 54.1%). 반도체만 크게 빠졌다는 사실만으로 다음 날 아침 저점 매수에 나설 근거는 없었다고 보는 것이 맞습니다. 들고 있는 사람에게도 다음 날 아침에 서둘러 정리할 근거는 없었습니다.
다만 오늘은 2006~2025년의 사례들과 조금 다릅니다. 전날 코스닥이 5% 가까이 빠진 뒤의 이틀째였고, 2006~2025년의 반도체만 빠진 날은 대부분 전날 시장이 조용했습니다. 또 이 결과는 대부분 한 종목만 빠진 날에서 나왔습니다. 오늘처럼 두 종목이 같은 날 함께 빠진 날은 많지 않고 절반 넘게 올해에 몰려 있어 따로 떼어 보지 않았습니다. 이 글은 두 종목의 시가와 종가만 봤고, 급락의 원인은 가격으로 가를 수 없어 여러 종류의 악재가 한데 섞여 있습니다. 창신메모리의 기술이 실제로 따라올지, 장비·소재 같은 다른 반도체 기업도 같은지, 수수료와 세금을 넣은 실제 수익이 어떤지는 이 기록으로 답할 수 없습니다.
분석 상세
기간은 2006년 1월 2일부터 2026년 10월 13일까지 5,122거래일입니다. 급락일은 종가가 전날 종가보다 5% 넘게 낮은 날이고, 같은 날 코스닥 지수 종가가 2%보다 덜 빠졌으면 반도체만 빠진 날, 2% 넘게 빠졌으면 시장 전체가 함께 빠진 날로 나눴습니다. 다음 날 시가를 산 값으로 보고 20거래일 뒤 종가와 견줬으며, 비용은 넣지 않았습니다. 2026년 9월 14일부터는 에프터마켓 가격이 아닌 정규장 종가를 썼습니다. 괄호 안은 한 달 안에 거듭 빠진 날을 하나로 묶은 수입니다. 두 종목을 합쳐 날짜순으로, 앞 사례의 20거래일 안에 든 날을 빼고 같은 날 두 종목은 한 건으로 셌으며, 20거래일 결과가 있는 것만 셌습니다. 20거래일이 지나지 않은 급락일(오늘 포함 다섯 건)은 20거래일 값에서 뺐습니다. 올해 묶음은 3월 26일·6월 10일·8월 3일·9월 14일의 네 번이고 9월 14일 묶음은 아직 20거래일이 지나지 않았습니다. 삼성전자는 1월 2일 128,500원에서 6월 18일 362,500원까지 올랐다가 10월 13일 232,000원, SK하이닉스는 677,000원에서 6월 22일 2,919,000원까지 올랐다가 1,443,000원입니다.
| 집단 | 20거래일 결과가 나온 건수(묶은 수) | 20거래일 뒤 중앙값 | 산 값보다 높았던 비율 | 20거래일 안 가장 낮은 종가 중앙값 | 다음 날 시가→종가 오른 비율 |
|---|---|---|---|---|---|
| 반도체만 5% 넘게 빠진 날 | 95 (49) | +0.97% | 52.6% | -5.86% | 39.8% |
| 시장 전체가 함께 빠진 날 | 121 (38) | +1.94% | 52.1% | -7.51% | 54.5% |
| 5% 넘게 빠진 날 전체 | 216 (70) | +0.98% | 52.3% | -6.22% | 47.9% |
| 그중 반도체만 7% 넘게 | 23 (14) | +5.11% | 69.6% | -5.00% | 39.1% |
| 전체 거래일(평소) | 10,201 | +0.91% | 54.1% | -4.20% | 45.2% |
분석 상세: 판정 기준과 다른 방식으로 본 결과
조사 전에 정한 기준은 다음과 같습니다. 반도체만 빠진 날의 20거래일 뒤 중앙값이 평소보다 2%포인트 이상 높고, 산 값보다 높았던 비율도 10%포인트 이상 높으며, 2006~2025년 전체·그 기간 삼성전자·그 기간 SK하이닉스·겹치지 않게 센 표본에서 모두 같은 방향일 때만 평소보다 나았다고 쓰기로 했습니다(반대도 같은 기준). 결과는 중앙값 차이 +0.06%p, 비율 차이 -1.51%p로 기준에 못 미쳤고 칸마다 방향도 갈렸습니다. 2026년은 판정에 쓰지 않고 방향만 봤습니다. 2006~2025년의 반도체만 빠진 날 82건 가운데 전날 코스닥이 2% 넘게 빠졌던 날은 3건이었고, 올해는 18건 가운데 7건이었습니다. 반도체만 빠진 날과 시장 전체가 함께 빠진 날의 중앙값 차이는 -0.96%p, 비율 차이는 +0.57%p였습니다.
| 반도체만 빠진 날 − 평소 | 20거래일 뒤 중앙값 차이 |
|---|---|
| 두 종목 합친 값 | +0.06%p |
| 2006~2025년 | +0.06%p |
| 2006~2025년 삼성전자 | +1.62%p |
| 2006~2025년 SK하이닉스 | -0.12%p |
| 겹치지 않게 센 표본 | +0.03%p |
| 2010년 이후 | +0.08%p |
| 같은 종목·같은 해 평소 기준 | -0.48%p |
| 코스닥 기준 −1%(오늘은 빠짐) | -1.34%p |
| 코스닥 기준 −3% | -0.08%p |
| 2026년(방향만) | -4.89%p |
분석 상세: 올해의 사례
올해 반도체만 빠진 날을 빠짐없이 적었습니다. 20거래일 뒤와 가장 낮은 종가는 다음 날 시가 대비입니다. 올해는 코스피의 상당 부분이 두 종목이라 이 18건은 모두 코스피도 종가 기준 2% 넘게 빠진 날이었고, 코스피로 시장 하락을 가르면 시장 하락으로 잡힙니다. 시가 하락으로 가른 9월 14일 글의 기준으로 보면 오늘은 코스피 동반 갭하락이었습니다.
| 날짜 | 종목 | 그날 등락 | 20거래일 뒤 | 20거래일 안 가장 낮은 종가 |
|---|---|---|---|---|
| 3.26 | SK하이닉스 | -6.23% | +37.64% | -9.33% |
| 6.10 | SK하이닉스 | -7.54% | +5.11% | +5.11% |
| 6.10 | 삼성전자 | -6.06% | -4.48% | -4.48% |
| 7.01 | 삼성전자 | -5.84% | -28.62% | -28.62% |
| 7.07 | SK하이닉스 | -6.06% | -21.25% | -37.58% |
| 7.07 | 삼성전자 | -6.92% | -13.84% | -27.50% |
| 8.03 | SK하이닉스 | -8.79% | +4.51% | -12.35% |
| 8.03 | 삼성전자 | -8.76% | +6.75% | -5.93% |
| 8.06 | SK하이닉스 | -10.37% | +8.28% | -6.64% |
| 8.06 | 삼성전자 | -6.30% | +8.72% | -2.13% |
| 8.19 | SK하이닉스 | -9.75% | +9.05% | -1.05% |
| 8.19 | 삼성전자 | -7.82% | -1.36% | -3.31% |
| 8.24 | 삼성전자 | -8.70% | +10.04% | -0.20% |
| 9.14 | SK하이닉스 | -6.35% | 아직 | 아직 |
| 9.28 | SK하이닉스 | -5.05% | 아직 | 아직 |
| 9.28 | 삼성전자 | -5.43% | 아직 | 아직 |
| 10.13 | SK하이닉스 | -10.09% | 아직 | 아직 |
| 10.13 | 삼성전자 | -7.39% | 아직 | 아직 |
LIVE20:00 기준
크게 빠진 다음 날, 반도체 테마로 돈이 다시 들어오고 있을까?
| 지금 주도테마 | 오늘은 뚜렷한 주도테마 없음 |
| 반도체 테마 | 지금은 강세 테마에 없음 |
지금 주도테마 오늘은 뚜렷한 주도테마 없음
본문 표와 그림의 수치는 삼성전자·SK하이닉스·코스피·코스닥의 일별 시세와 마이크론·필라델피아 반도체지수의 일별 종가로 AI 마켓펄스가 직접 계산했습니다. 기업 발표와 업계·정치권 반응은 문장마다 연결한 기사를 따랐습니다.